Von Julian Burkert
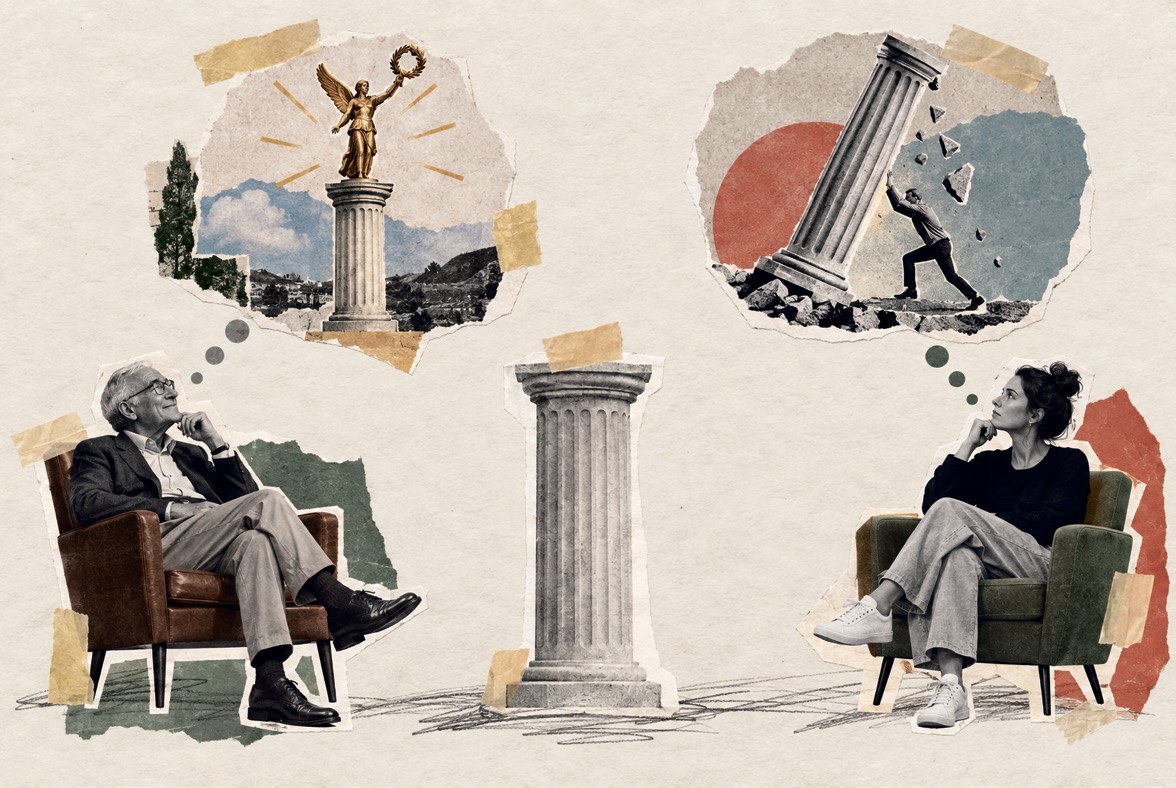
Was der Vater für Sicherheit hält, erscheint der Tochter vielleicht als bemerkenswerte Abhängigkeit von einer einzigen Branche. Wo die Familie von Tradition spricht, sieht der Vermögensbericht drei Immobilien, zwei Beteiligungen, mehrere Depots und überraschend viel Liquidität auf einem erstaunlich schlecht verzinsten Konto.
Alle haben recht. Das macht die Sache selten einfacher.
Vermögen trägt schließlich nicht nur einen Wert, sondern auch Erinnerungen, Überzeugungen und ein paar Entscheidungen, über die man innerhalb der Familie lieber nicht beim Sonntagsessen spricht. Eine Beteiligung kann Lebensleistung sein, Zukunftschance und Risiko – je nachdem, wer gerade auf die Zahlen blickt.
Der Generationenwechsel beginnt deshalb nicht erst bei der Übertragung. Er beginnt in jenem Moment, in dem jemand eine neue Frage stellt.
Das Lebenswerk und das Klumpenrisiko
Wer Vermögen geschaffen hat, betrachtet es selten vollkommen nüchtern. Das wäre auch etwas viel verlangt. In einem Unternehmen stecken nicht nur Kapital und Ertrag, sondern Jahre, in denen Urlaube kürzer und Arbeitstage länger ausgefallen sind als ursprünglich geplant. Eine Immobilie kann für die Bank einen Beleihungswert haben und für die Familie eine Geschichte, die deutlich schwerer zu berechnen ist.
Die nächste Generation übernimmt diese Erinnerungen jedoch nicht automatisch mit. Sie sieht dasselbe Vermögen aus einer anderen Entfernung – und zuweilen mit einer Excel-Tabelle, die für Sentimentalitäten nur begrenzt formatierbar ist.
Was die eine Generation Lebenswerk nennt, erkennt die nächste mitunter als Klumpenrisiko.
Das ist weder Undank noch mangelnder Respekt. Es ist der natürliche Unterschied zwischen Schaffen und Übernehmen. Wer etwas aufgebaut hat, fragt: Wie bewahren wir es? Wer damit weiterleben soll, möchte zunächst wissen: Passt es überhaupt zu meinem Leben?
Generationenbilder sind dabei erstaunlich unzuverlässig. Es gibt junge Anleger, die bemerkenswert konservativ denken, und ältere, die mit großer Neugier Private Markets, digitale Vermögenswerte oder neue Beteiligungsmodelle entdecken. Das Geburtsjahr ist noch kein Risikoprofil. Es verrät höchstens, wie lange jemand Zeit hatte, aus gut ausgegangenen Risiken im Rückblick eine Strategie zu machen.
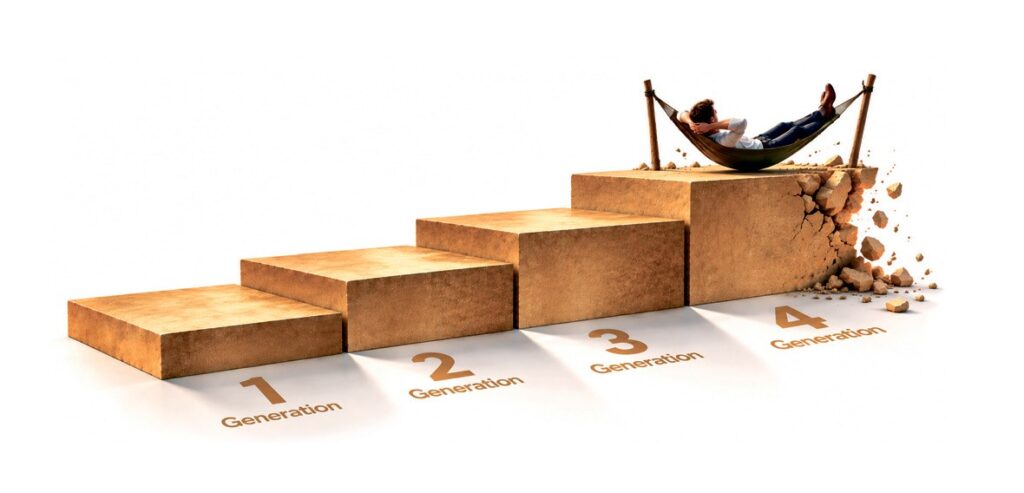
Die entscheidende Frage lautet daher: Passt das Vermögen noch zum Leben jener Menschen, die künftig damit umgehen? Ein gutes Bankgespräch hält diese Frage aus, ohne dass gleich jemand den Familienfrieden oder zumindest den Nachtisch gefährdet sieht.
Wer neue Fragen stellt, erwartet allerdings auch eigene Antworten – vielleicht von derselben Bank, aber keineswegs automatisch.
Vertrauen kennt kein Übertragungsformular
Die Beziehung zu einer Privatbank lässt sich nicht gemeinsam mit dem Depot überschreiben. Vertrauen gehört zu jenen wenigen Vermögenswerten, für die es kein Übertragungsformular gibt.
Eine langjährige Verbindung zum Haus ist eine ausgezeichnete Empfehlung. Eine automatische Verlängerung ist sie nicht. Die nächste Generation möchte verstehen, wie Entscheidungen zustande kommen, welche Kosten entstehen, welche Interessen eine Rolle spielen und ob die Beratung tatsächlich bei ihr beginnt – oder bei jenem Portfolio, das nun einmal schon da ist.
Dafür genügt weder eine elegante App noch allein die gediegene Vertäfelung eines Besprechungszimmers. Beides kann angenehm sein. Entscheidend bleibt, ob jemand erreichbar ist, Zusammenhänge erklären kann und auch dann noch dieselbe Sprache spricht, wenn die Märkte gerade eine ihrer weniger charmanten Phasen durchleben.
Für die Privatbank beginnt damit eine Bewerbung um den nächsten Auftrag. Idealerweise verzichtet sie dabei auf den Versuch, besonders jugendlich zu wirken. Weniges altert schneller als ein Banker, der demonstrieren möchte, dass er die jungen Leute versteht.
Vertrauen entsteht nicht dadurch, dass man jede Frage sofort beantwortet. Manchmal entsteht es gerade dann, wenn jemand klug genug ist zu sagen, dass eine Antwort noch etwas Zeit braucht.
Leider hängt alles zusammen
Mit wachsendem Vermögen wächst selten nur die Zahl auf dem Konto. Meist wächst vor allem die Zahl der Menschen, die für einen kleinen Ausschnitt davon zuständig sind.
Da stehen Unternehmensbeteiligungen neben Immobilien, Wertpapierdepots neben Liquiditätsreserven und Finanzierungen neben privaten Projekten. Dazu kommen unterschiedliche Banken, Länder, Währungen, Steuerberater, Rechtsanwälte sowie ein guter Freund, der gerade von einer außerordentlich interessanten Gelegenheit gehört hat.
Jeder Spezialist kann in seinem Bereich recht haben. Vermögen hat nur die lästige Angewohnheit, sich nicht an Fachgebietsgrenzen zu halten.
Private Banking wird dort wertvoll, wo es dieses Nebeneinander in ein verständliches Gesamtbild übersetzt. Wo Risiken sichtbar werden, Liquidität nicht dem Zufall überlassen bleibt und jene Menschen miteinander sprechen, die rechtliche, steuerliche, unternehmerische und persönliche Fragen begleiten.
Entscheidend ist nicht, wie viele Experten an einem Tisch Platz nehmen. Entscheidend ist, ob am Ende jemand weiß, was dort eigentlich besprochen wurde.
Die Kunst des eleganten Widerspruchs
Vermögende Menschen sind es gewohnt, Entscheidungen zu treffen. Viele von ihnen waren damit ausgesprochen erfolgreich. Das erleichtert die Beratung nicht in jedem Fall.
Ein guter Private Banker ist deshalb kein ausgelagerter Applaus. Er ist Sparringspartner. Er hinterfragt Konzentrationen, erinnert an Liquidität, trennt eine interessante Geschichte von einer tragfähigen Anlage und bewahrt im richtigen Moment auch vor jener Form von Aktivität, die vor allem das beruhigende Gefühl vermittelt, etwas getan zu haben.
Das gilt im Generationenwechsel in beide Richtungen. Die ältere Generation muss nicht jede neue Idee finanzieren, nur weil sie neu ist. Die jüngere muss nicht jede bestehende Struktur fortführen, nur weil sie lange funktioniert hat.
Ein Berater, der lediglich bestätigt, ist kaum mehr als ein Spiegel mit Krawatte.
Wer viel erreicht hat, muss Widerspruch nicht lieben. Er sollte sich nur leisten, dass er vorkommt. Zustimmung ist schließlich eine Dienstleistung, die im eigenen Umfeld meist ausreichend verfügbar ist.
Die Freiheit, eigene Fehler zu machen
Was soll also bleiben? Vor allem die Möglichkeit, auch unter veränderten Bedingungen entscheiden zu können: ohne Hast, ohne unnötige Abhängigkeit und mit einem klaren Bild dessen, was auf dem Spiel steht.
Der eigentliche Luxus eines gut strukturierten Vermögens liegt in diesem Spielraum. Er erlaubt Fehler, ohne dass jeder davon gleich zur Familiengeschichte werden muss.
Die nächste Generation wird diesen Spielraum anders nutzen. Sie wird umschichten, investieren, verkaufen – und vielleicht ausgerechnet an jenem Vermögenswert festhalten, von dem ihr alle abgeraten haben. Manche Entscheidungen werden brillant sein. Andere lassen sich später immerhin als wertvolle Erfahrung erzählen.
Gerade darin zeigt sich, ob die Übergabe tatsächlich stattgefunden hat. Wer Vermögen weitergibt, aber jede Entscheidung behalten möchte, hat noch nichts übergeben. Er hat lediglich die Unterschrift delegiert.
Die nächste Generation wird ihre eigenen Fehler machen. Das sollte uns beruhigen. Unsere wären für sie vermutlich ohnehin nicht mehr zeitgemäß.
Woran man gute Vermögensbegleitung erkennt
- Sie fragt, bevor sie anbietet. Zuerst wird geklärt, welche Aufgabe das Vermögen erfüllen soll.
- Sie betrachtet das Ganze. Depots, Beteiligungen, Immobilien, Liquidität und Finanzierungen gehören in ein gemeinsames Bild.
- Sie macht Risiken sichtbar. Auch jene, über die innerhalb der Familie bisher eher höflich geschwiegen wurde.
- Sie erklärt Entscheidungen. Strategien, Kosten und Ergebnisse müssen verständlich und nachvollziehbar bleiben.
- Sie bindet Generationen ein. Die nächste Generation wird nicht nur informiert, sondern schrittweise in Entscheidungen einbezogen.
- Sie kann widersprechen. Freundlich, begründet und möglichst ohne anschließend allzu triumphierend recht zu behalten.
Mehr bei JUST
- Kathrein Privatbank: Ihr Partner für Vermögensweitergabe und Nachfolgeplanung
- Gelebte Werte über Generationen
- JUST Top Talk: Vorsorge
Fotos: Montage feinwork, Illustration JUST. Dieser Beitrag erschien in JUST Nº 46, Oktober 2026.