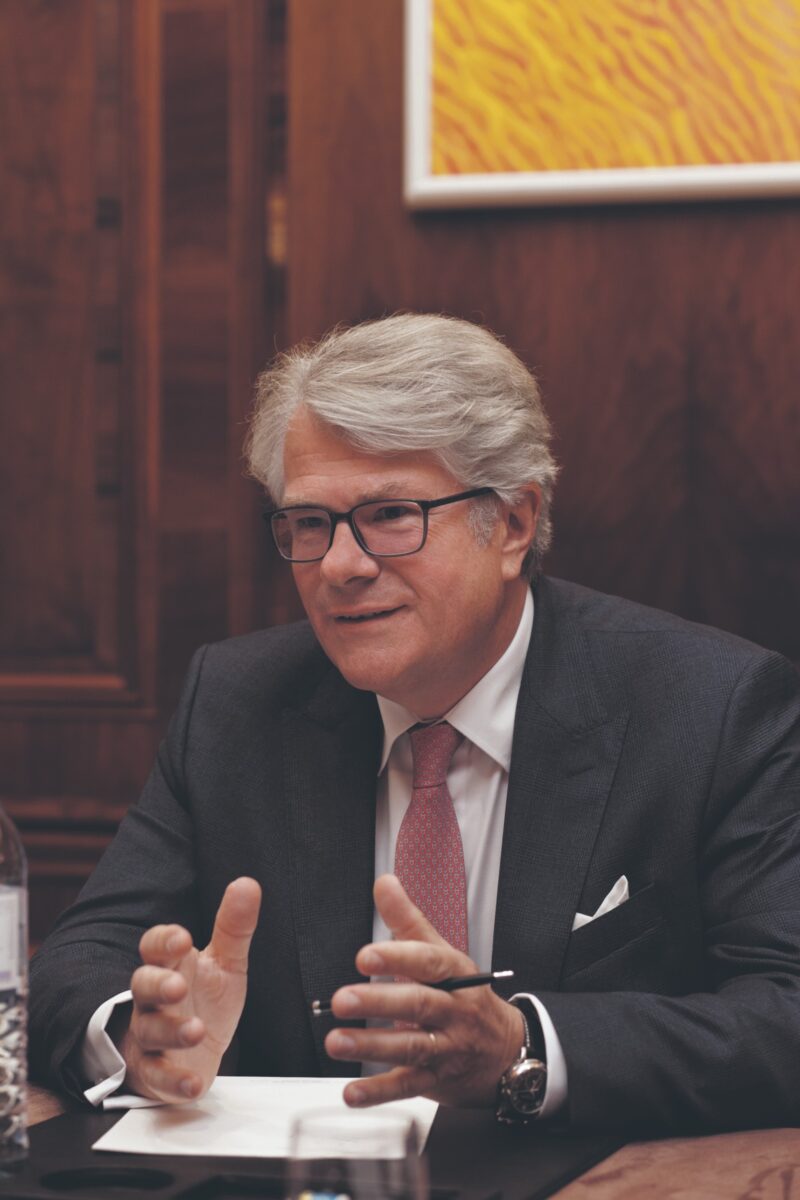
JUST im Gespräch mit Constantin Veyder-Malberg, Vorstand Schelhammer Capital.
Die Erntephase der Babyboomer
JUST: Was sind die Themen im aktuellen Beratungsalltag einer Privatbank?
Veyder-Malberg: Der Großteil des Vermögens in Österreich liegt derzeit bei den geburtenstarken Jahrgängen. Sie kommen jetzt in ein entscheidendes Alter. Es geht nicht mehr nur ums Geldverdienen und Wachsen. Es geht um die Weitergabe und um die Organisation des letzten Lebensabschnitts – der Erntephase. Zusätzlich kommt auch oft das Thema Erben dazu. Dank der gestiegenen Lebenserwartung leben die Eltern der heute 60-Jährigen oft noch. Aus diesem Grund haben wir Schwerpunkte in unserer Beratung mit den Themen der Ruhestandsplanung, Weitergabe oder auch Testament, Erben sowie Vorsorgevollmachten.
JUST: Es geht also nicht nur ums Geld?
Veyder-Malberg: Es geht darum, unsere Kundinnen und Kunden glücklich zu machen – trotz Geld. Denn wer Geld hat, weiß am besten, dass es viel mehr Fragen und Probleme macht als man vielleicht denkt, wenn man es (noch nicht) hat. Es geht in der Beratung daher darum, das Vermögen für die Zukunft richtig aufzustellen. Zuerst Klarheit über die eigenen Ziele und Wünsche zu bekommen und dann die passende Struktur des Vermögens dafür zu bekommen. Erst wenn das geklärt ist, beginnt die eigentliche Kerndienstleistung einer Privatbank. Die Auswahl der passenden Vermögensverwaltung.
„Es geht darum, unsere Kundinnen und Kunden glücklich zu machen – trotz Geld. Denn wer Geld hat, weiß, dass Vermögen oft mehr Fragen aufwirft, als man denkt.“
Constantin Veyder-Malberg, Vorstand Schelhammer Capital
Die drei „L“: Leben, Lebensstandard, Lebenswerk
JUST: Wie strukturieren Sie das Vermögen der aktuellen Erbengeneration?
Veyder-Malberg: Als Königsdisziplin gilt die Aufteilung der gesamten Vermögensressourcen auf mehrere Töpfe: Die drei „L“ spielen dabei eine wesentliche Rolle. Der Topf für das „Leben“, aus dem die laufenden Ausgaben gespeist werden. Der zweite Topf dient dem Erhalt des „Lebensstandards“ und den dritten Topf bildet das „Lebenswerk“. Also das, was übrig bleiben soll für die Nachwelt. Mit so einer Struktur kann man den Schwankungen der Märkte wesentlich besser begegnen. Das Ziel ist gut schlafen UND gut essen zu können.
JUST: Wann ist der richtige Zeitpunkt, das Vermögen so anzupassen?
Veyder-Malberg: Spätestens wenn die Phase des Vermögensaufbaus endet und das Einkommen auch aus dem erwirtschafteten Vermögen bestritten werden soll, steht eine Neustrukturierung an. Unseren Beratern steht eine Ruhestandsplaner-App zur Verfügung, mit der die Zukunft der Kundinnen und Kunden im Detail modelliert werden kann. Da gibt es oft einen Aha-Effekt. Höhere Renditeerwartung lassen oft weniger lange Auszahlungszeiten zu. Der Grund liegt im Renditereihenfolge-Risiko. Mit der Topf-Lösung lässt sich aber wieder einiges optimieren. Die Daumenregel: 3 Prozent jährlich vom Startvermögen kann 30 Jahre lang netto entnommen werden. Dabei wird die Entnahme wertgesichert an die Inflation angepasst. Wenn es sauber strukturiert ist, bleibt dann in der Regel noch genug für die Erben übrig – oder man lebt einfach länger.
„Das Ziel ist, gut schlafen und gut essen zu können. Dafür muss Vermögen so strukturiert sein, dass es Sicherheit gibt, den Lebensstandard erhält und zugleich das Lebenswerk für die nächste Generation bewahrt.“
Constantin Veyder-Malberg, Vorstand Schelhammer Capital
Zeit, Geld, Gesundheit – selten alles gleichzeitig
JUST: Es geht also um die letzte Phase des Lebens. Wie kann man sich darauf vorbereiten?
Veyder-Malberg: Jede Lebensphase hat ihre Herausforderungen. In der ersten Lebensphase gibt es noch genug Zeit und Gesundheit, nur das Geld ist knapp. Danach ist die Zeit die knappe Ressource und zuletzt gibt es genug Zeit und Geld, aber die Gesundheit macht einem zu schaffen. Die geburtenstärksten Jahrgänge erleben sich oft in der optimalen Lebensphase, wo genug Geld und auch Gesundheit da ist und über die Zeit mehr selbst verfügt werden kann. Gemeinsam klären wir dann, wann und wie der Umstieg möglich und passend ist. Dabei geht es um Unternehmensnachfolge genauso wie um den Zeitpunkt des Pensionsantritts.
JUST: … und wann ist der richtige Zeitpunkt für eine Übergabe?
Veyder-Malberg: Das ist hochindividuell zu betrachten. Wir begleiten die Planung der Vermögensweitergabe mit einem eigenen Tool in Verbindung mit internen und externen Experten. Ab 60 beginnt der Österreicher, sich mit seinem Testament zu beschäftigen. Aber beim Notar ist er im Schnitt erst acht Jahre später. Zur Vorbereitung haben wir als Nachschlagewerk den Vermögens-Kompass geschaffen, der alle Bereiche von Unternehmensübergaben bis zur Stiftung oder Vorsorgevollmacht abdeckt. Das ist oft der Startpunkt für die weiteren Überlegungen. Damit unsere Kundinnen und Kunden auch wirklich glücklich sind – trotz Geld.
Facts & Figures: Schelhammer Capital
- 37 Milliarden Euro verwaltetes Vermögen (per 31.12.2025)
- 369 Millionen Euro Eigenmittel (per 31.12.2025)
- 100 % österreichischer Eigentümer
Schelhammer Capital zählt zu den traditionsreichen Privatbanken Österreichs. Mit sieben Standorten in ganz Österreich und als Teil der GRAWE-Bankengruppe konzentriert sich das Haus auf Private Banking, Vermögensverwaltung und individuelle Anlagelösungen. Im Mittelpunkt stehen persönliche Beratung, langfristiger Vermögensaufbau und der Erhalt von Werten über Generationen hinweg. Dabei verbindet Schelhammer Capital die Erfahrung einer klassischen Privatbank mit zeitgemäßen Investmentstrategien.
Mehr bei JUST
Entgeltliche Einschaltung.
Foto: Schelhammer. Dieser Beitrag erschien in JUST Nº 46, Oktober 2026.